
Индонезия контролирует более половины мирового производства никеля, но не цены. Отдельная фондовая биржа должна изменить эту ситуацию с 2027 года.
Индонезия контролирует более половины мирового производства никеля, что делает его незаменимым для глобального энергетического перехода. Но цены на ее природные ресурсы до сих пор устанавливаются на фондовых биржах Лондона или Сингапура.
Подробности читайте после объявления
Теперь ситуация должна измениться: Джакарта хочет создать собственную сырьевую биржу к январю 2027 года и, таким образом, взять под контроль оценку своих стратегических полезных ископаемых. Амбициозная стратегия обещает больше процветания огромному архипелагу.
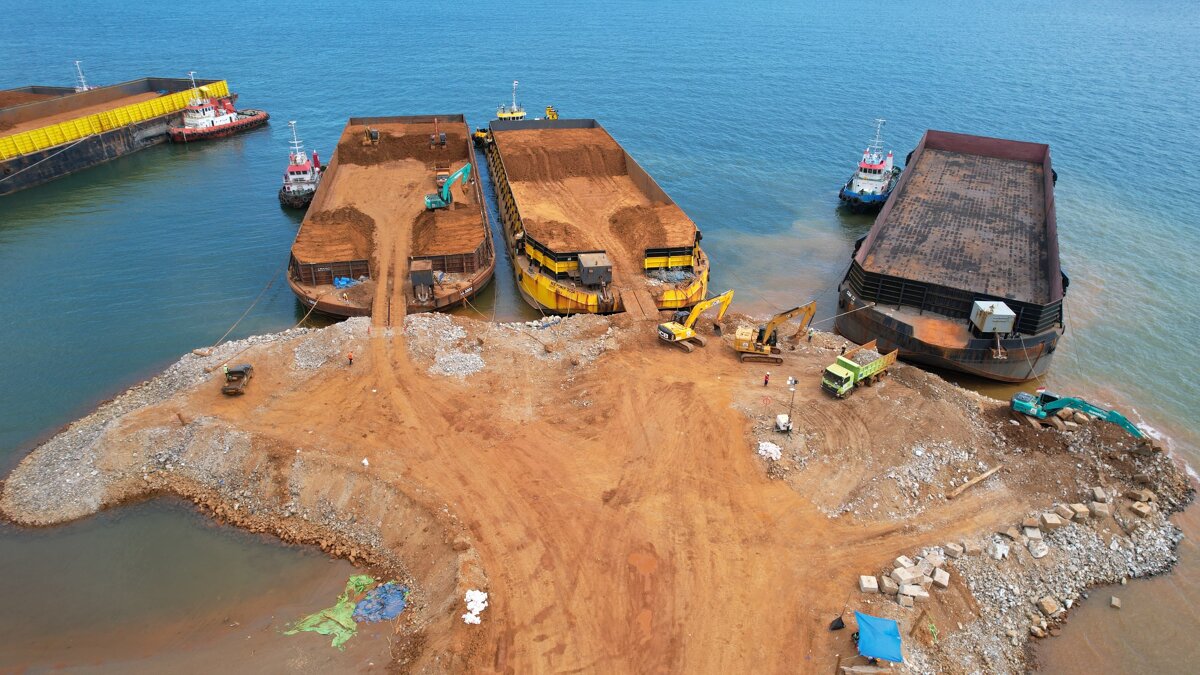
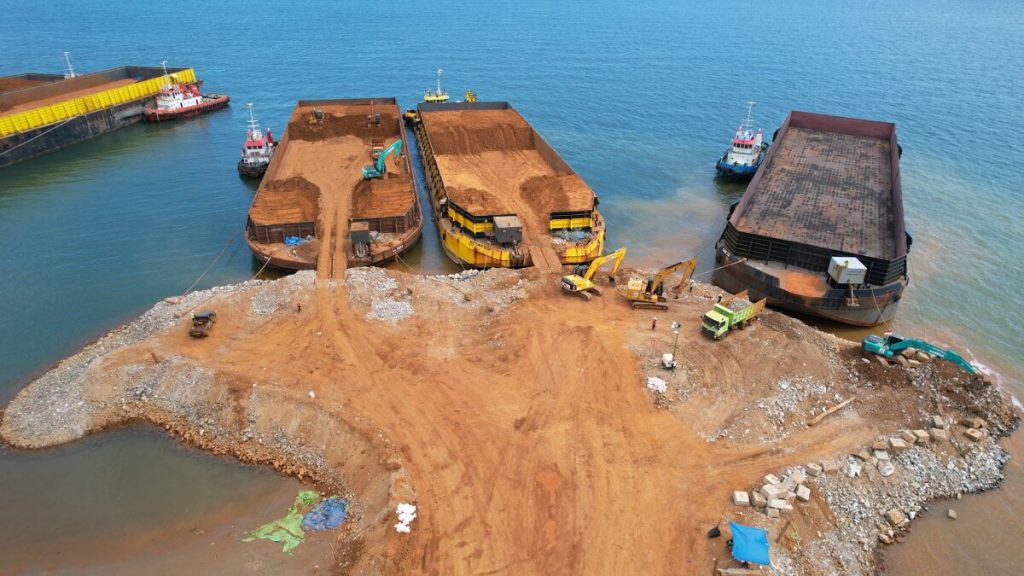
В течение многих лет Джакарта проводила политику так называемого даунстриминга – «Хилирисаси» по-индонезийски. Страна запрещает экспорт непереработанных руд, таких как никель, бокситы или медь. Любой, кто хочет покупать индонезийское сырье, должен перерабатывать его в стране.
Речь идет о том, чтобы заставить иностранные компании строить в стране металлургические и нефтеперерабатывающие заводы, чтобы сохранить рабочие места и увеличить добавленную стоимость в своей стране.
Успехи в даунстриминге в сырьевом секторе
Расчет сработал, по крайней мере частично. Индонезия стала крупнейшим в мире производителем никеля, возникли многочисленные промышленные парки с перерабатывающими предприятиями.
Большую часть инвестиций сделали китайские компании – около 30 миллиардов долларов только в 2024 году. Китайские компании сейчас контролируют около 75 процентов индонезийских никелевых заводов.
Подробности читайте после объявления
Джакарта принесла в страну добавленную стоимость, но Индонезия теперь относительно зависит от китайского капитала, китайских технологий и китайских клиентов.
Почему Джакарта все еще теряет деньги
И, конечно же, китайские компании также устанавливают цены внутри себя, используя трансфертные цены. Примерно от 70 до 80 процентов мировой торговли рассчитывается и регулируется таким образом.
Конечно, Джакарта также старается поддерживать хорошие отношения со странами Запада. Но если напряженность между Китаем и Западом продолжит расти или, например, конфликты из-за Тайваня обострятся, Индонезия может стать объектом западных санкций.
Индонезия хочет иметь право голоса в ценообразовании
Пока Индонезия контролирует производство, но оценка ее сырья по-прежнему происходит на таких биржах, как Лондонская биржа металлов (LME).
Проблема: в основе Lme лежит высокочистый никель так называемого класса 1 с чистотой более 99,8 процента. Однако Индонезия в основном производит никель второго сорта – никелевый чугун и ферроникель – а также полуфабрикаты для аккумуляторов и сульфат никеля.
Для индонезийских производителей это означает: на их продукцию не установлены прозрачные цены. Результатом являются произвольные скидки, непрозрачные двусторонние ценовые соглашения и дополнительная зависимость от колебаний цен на LME, которые зачастую имеют мало общего с реальным спросом в Юго-Восточной Азии.
Запуск Bursa Mineral и Komoditas Strategis
Национальная биржа сырья – Bursa Mineral dan Komoditas Strategis (Bmks) – должна начать работу к 1 января 2027 года. Она призвана установить официальную «индонезийскую справочную цену» и, таким образом, заставить рынки основываться на реальных центрах производства, а не на удаленных торговых центрах.
Новую биржу будет контролировать не Министерство торговли, а Управление финансового регулирования Индонезии OJK. Это означает, что Индонезия обращается со стратегическими полезными ископаемыми так же, как с финансовыми активами, и подвергает их такому же строгому надзору, как и рынки капитала.
Фридерика Видьясари Деви, председатель OJK, объясняет, что механизм определения цен в настоящее время разрабатывается с учетом мировой и национальной биржевой практики. Два проекта постановлений уже обсуждаются публично, а затем будут обсуждаться в парламенте.
Сырьевые товары рассматриваются как финансовые продукты.
Целью реформы является устранение давних структурных недостатков. Сырьевой сектор Индонезии в течение многих лет страдал от занижения счетов, трансфертного ценообразования между дочерними компаниями и лазеек в регулировании, которые сокращают налоговые поступления и искажают официальные торговые данные.
Центральная, прозрачная фондовая биржа со стандартизированным финансовым аудитом и обязательными требованиями к отчетности должна ограничить эту практику.
Регулируемая индонезийская фондовая биржа может открыть новые возможности для западных компаний. Производители автомобилей и производители аккумуляторов в Европе и США находятся под растущим давлением необходимости полностью доказать происхождение своего сырья и соблюдать экологические и социальные стандарты.
Закон о снижении инфляции: что означает биржа OJK для европейских производителей аккумуляторов
Такие законы, как Закон США о снижении инфляции или Европейское постановление о критическом сырье, требуют прозрачных цепочек поставок. Биржа, контролируемая OJK, могла бы служить институциональным мостом: она предлагала бы прозрачное определение цен и проверенное доказательство происхождения, избавляя западных покупателей от необходимости полагаться на непрозрачных посредников.
Однако еще неизвестно, окажет ли обязательная базовая цена большее давление на китайские компании. Теоретически прозрачное биржевое ценообразование вынудит их раскрыть информацию об экспорте в Китай и принять рыночные цены.
Однако внутригрупповые трансфертные цены, установленные для экспорта, распространяются не на сырье, а на полуфабрикаты, на которые нет фиксированной рыночной цены. Эти внутренние цены обычно определяются на основе себестоимости продукции, к которой добавляется прибыль.
Ликвидность vs. Декрет: Почему биржу не создают по закону
Амбиции Джакарты сталкиваются с рядом препятствий: решающее значение имеют высокие объемы торговли, надежные инструменты хеджирования и международное участие. Мировые трейдеры сырьевых товаров, государственные горнодобывающие компании и иностранные покупатели имеют множество причин придерживаться статус-кво.
Чтобы отвлечь их от установленных контрактов, потребуется нечто большее, чем просто нормативные требования. Это требует ликвидности, надежных процедур расчетов, четких юридических обязанностей и полной конвертируемости валюты.
Если новая биржа окажется слишком медленной или создаст новые разногласия, участники рынка найдут обходные пути или окажут давление через многосторонние торговые каналы.
Глобальная борьба за власть из-за цен на сырье
Реальные цены не могут быть навязаны указом. Чтобы добиться глобального доверия, фондовый рынок должен обеспечить институциональную прозрачность и быть защищенным от политического вмешательства – особенно в периоды крайней волатильности цен.
Если Джакарте удастся создать прозрачную и ликвидную фондовую биржу, геополитические последствия выйдут далеко за пределы ее границ. Шаг Джакарты отражает более широкий структурный сдвиг: богатые ресурсами страны Глобального Юга требуют большей доли финансовой стоимости, которую генерируют их минеральные ресурсы.