
Начинается ценовая война за субсидируемый пенсионный портфель: Trade Republic отказывается от текущих расходов. Точные детали контракта до сих пор отсутствуют.
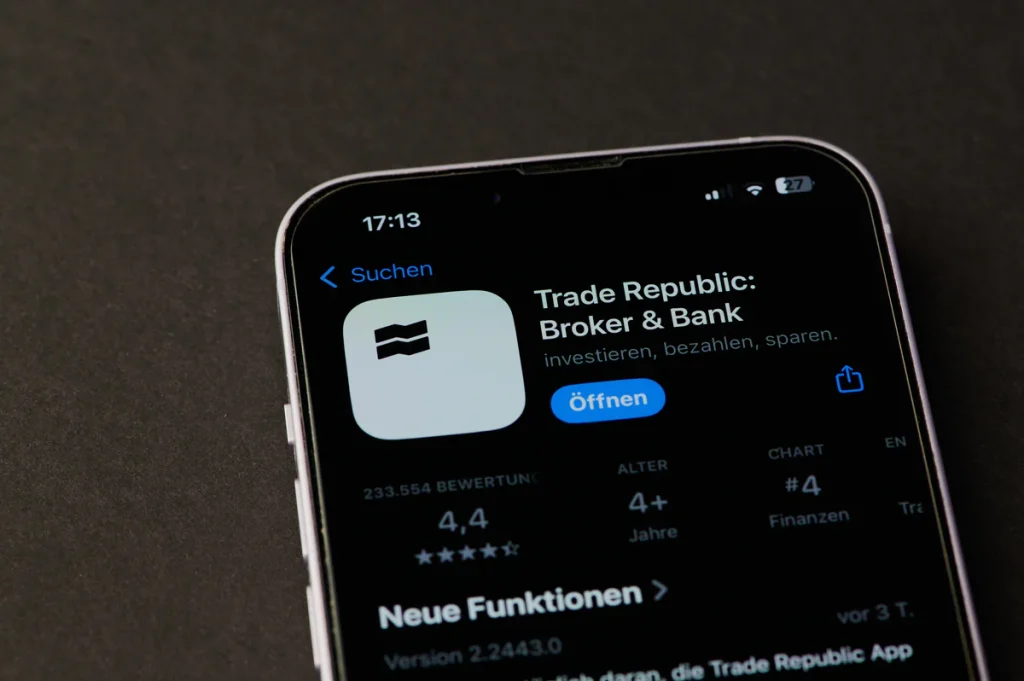
Предложение звучит заманчиво: ноль евро за депозит, ноль евро за сберегательные планы. Необрокер Trade Republic хочет с первого дня отказаться от текущих комиссий за спонсируемый государством пенсионный сберегательный счет. Новый пенсионный продукт начнет действовать с 1 января 2027 года.
Подробности читайте после рекламы
Trade Republic нацелена на самый деликатный вопрос реформы, вопрос, который волновал всех, начиная с пенсии Ристера, кто хочет обеспечить частное обеспечение своей пенсии: какая часть государственной поддержки попадает в банки и страховые компании, а не в пенсию?
Согласно пресс-релизу Trade Republic, для регулярных планов сбережений не взимается плата за хранение или расходы. Несколько десятков ETF от BlackRock, DWS и Vanguard будут доступны в долгосрочной перспективе без каких-либо затрат на продукт.
Trade Republic следует из отчета WirtschaftsWoche Согласно его предложению, он идет дальше своих конкурентов: комиссии за управление более чем 50 ETF должны возвращаться в портфель каждый месяц. Насколько высоки комиссии за управление фондами, можно узнать из информации, предоставленной провайдерами. Для ETF они обычно составляют до 0,2 процента от суммы инвестиций.
Комиссия может взиматься за другие ETF, не включенные в выборку, а также за активно управляемые фонды.
Конкурент Scalable Capital предлагает аналогичное предложение Trade Republic: здесь также от комиссий фонда отменяется на ограниченное время до 31 декабря 2026 года. После этого комиссионные за управление должны быть выплачены эмитенту фонда в обычном порядке, по крайней мере, для стандартного счета ценных бумаг. В случае с депозитарием для самостоятельных решений сборы фонда, очевидно, возмещаются на неопределенный срок.
Подробности читайте после рекламы
Соучредитель Trade Republic Кристиан Хекер говорит: «Сейчас крайне важно, чтобы это финансирование действительно дошло до людей и не застряло в высоких комиссиях для банков и страховых компаний». Полный банк, который контролируется BaFin и Бундесбанком, заявляет, что управляет более чем 150 миллиардами евро и запускает свою крупнейшую на сегодняшний день рекламную кампанию на телевидении, радио и на плакатах.
До 540 евро от государства – каждый год
Пенсионный сберегательный счет представляет собой субсидированный контракт без гарантии: деньги хранятся, например, в ETF, доход которых не облагается налогом до выхода на пенсию. Он облагается налогом только при выплате – но и то по ставке НДФЛ.
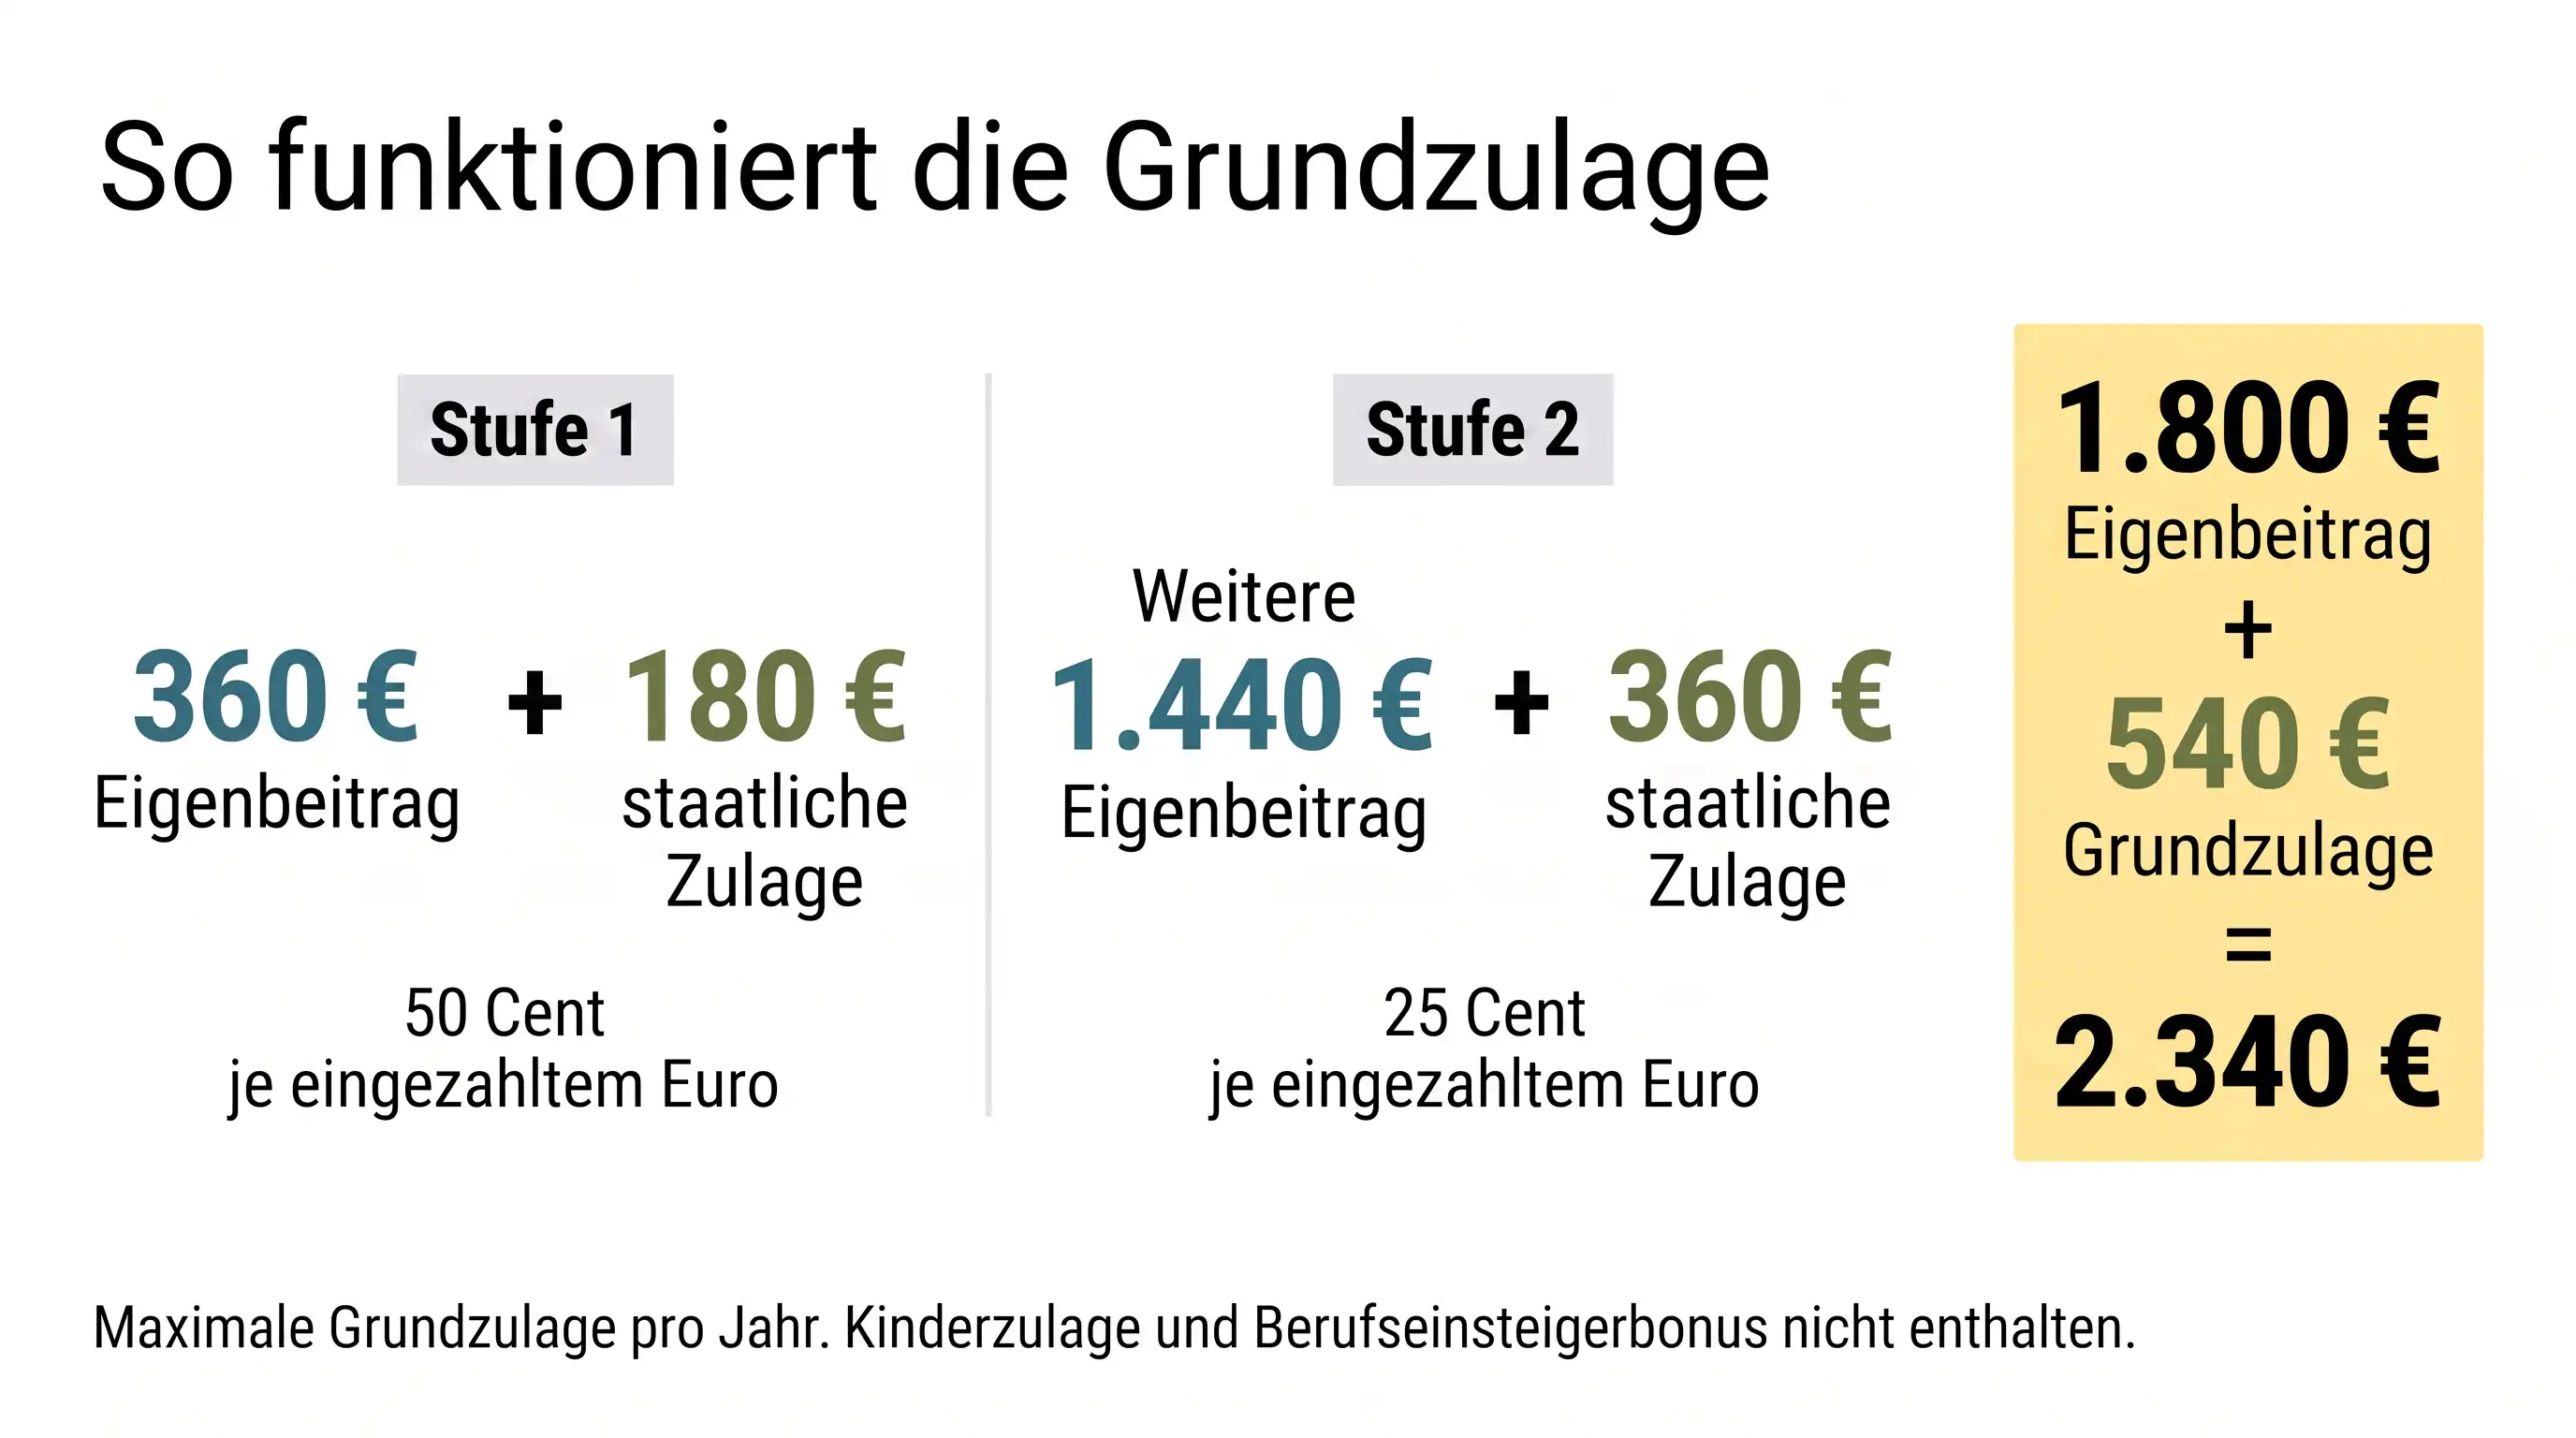
Согласно часто задаваемым вопросам Федерального министерства финансов, государство добавляет 50 центов за евро к первым 360 евро собственного взноса и по 25 центов за каждый дополнительный взнос до 1440 евро. Тот, кто платит 1800 евро в год, получит максимум 540 евро базового пособия.
Кроме того, выплаты могут быть вычтены из налогов. На ребенка добавляется до 300 евро; Любой, кто завершит контракт до своего 25-летия, получит единовременную выплату в размере 200 евро.

Где испаряется финансирование
Для стандартных портфелей реформа допускает снижение доходности до 1,0 процента в год. Звучит не так уж и много, но благодаря эффекту сложных процентов он съедает большую часть дохода в течение десятилетий.
Модельный расчет Verivox показал, что для 25-летнего при месячной ставке 150 евро и доходности 7,5 процентов получается около 480 000 евро в дотируемом депо с затратами в один процент — но около 496 000 евро в депо, которое считалось бесплатным без субсидий. Налоги остались в стороне.
Немецкий институт пенсионного обеспечения возражает против этого: обычные ETF стоят от 0,2 до 0,5 процента, а эффекты финансирования и налогообложения снижаются.
Спор о ловушке комиссионных разгорелся Телеполис классифицировано подробно.
Время превосходит плату
Продолжительность даже важнее, чем затраты. Расчеты модели Гроуни с доходностью 6,5 процента показывают: 22-летний человек, зарабатывающий 100 евро в месяц, заработает около 381 900 евро с финансированием и 214 770 евро без него.
С другой стороны, 50-летний человек со ставкой 300 евро получает ежемесячную пенсию всего около 4 евро (кто получает выгоду, а кто нет). Ничего не гарантировано – вкладчик несет любые ценовые потери.
Пока было только одно объявление. Только документы показывают, какие ETF являются бесплатными, что включают в себя «затраты на продукт» и что регулируют контракты.
Ценовая война за пенсионные портфели уже разразилась – и это соответствует тенденции, согласно которой с 2022 года более трех миллионов немцев начали покупать акции. Плохие перспективы государственных пенсий заставляют многих попытать счастья с акциями и фондами.
Примечание редактора: Информация о масштабируемом капитале не была точно отражена в предыдущей версии. Это было изменено и добавлена ссылка.